ASD E SSD: ESENZIONE IVA ANCHE PER ALCUNI SERVIZI COMMERCIALI
Le ASD e SSD possono beneficiare dell’esenzione IVA non soltanto per i tradizionali corsi sportivi, ma anche per altre prestazioni strettamente connesse alla pratica dello sport.
Si tratta di un’opportunità prevista dall’art. 36-bis del D.L. 75/2023, che merita attenzione perché interessa numerose attività quotidianamente svolte da palestre, piscine, centri sportivi in genere.
L’agevolazione riguarda i servizi resi da ASD/SSD senza finalità lucrative a favore di persone che praticano effettivamente sport o educazione fisica. Rientrano, ad esempio, i corsi di nuoto, calcio, tennis, fitness e le lezioni con istruttori sportivi, anche quando i partecipanti non sono soci o tesserati.
Ma l’esenzione non riguarda soltanto le prestazioni sportive fornite con l’ausilio e la supevisione di un tecnco istruttore ma anche quando l’ASD/SSD si limita a mettere a disposizione dell’utente lo spazio e le attrezzature necessarie per praticare la disciplina sportiva specifica. Tra gli esempi più frequenti troviamo:
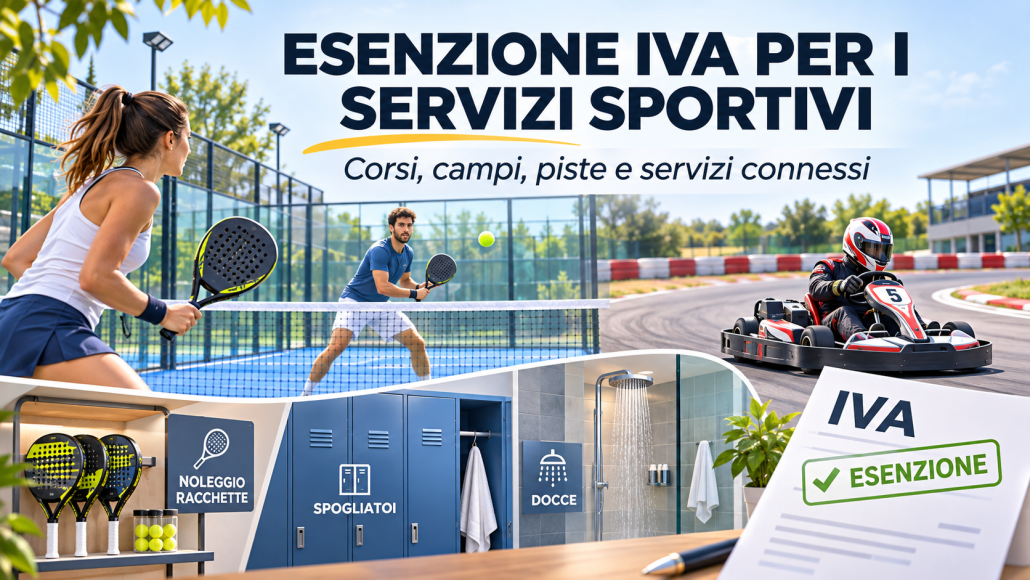
- Affitto di campi da padel, tennis o calcetto a persone che li utilizzano per praticare sport, anche senza istruttore.
- Ingresso libero in piscina per nuotare autonomamente.
- Accesso alla palestra per allenamenti individuali con utilizzo delle attrezzature.
- Utilizzo di piste di atletica o di piste per kart per svolgere effettiva attività sportiva, anche senza partecipare a un corso.
In questi casi l’esenzione è generalmente sostenibile, purché il servizio sia effettivamente destinato alla pratica sportiva e ricorrano tutti i requisiti previsti dalla normativa.
Anche altri servizi eventualmente a pagamentgo se accessori alla pratica sportiva potrebbero, in alcuni casi, beneficiare dell’esenzione, ad esempio:
- noleggio di racchette e kart utilizzate durante l’allenamento;
- utilizzo di spogliatoi, armadietti e docce da parte degli atleti;
- utilizzo di golf cart durante una partita;
- utilizzo di impianti sportivi da parte di atleti appartenenti ad altre ASD o SSD, anche quando il corrispettivo viene pagato dalla società sportiva di appartenenza.
Per questi servizi l’esenzione appare sostenibile, in alcuni casi, anche quando viene richiesto un corrispettivo separato rispetto a quello della prestazione sportiva principale. Ad esempio, chi affitta un campo da padel per giocare con gli amici potrebbe beneficiare dell’esenzione IVA anche per il noleggio della racchetta, l’utilizzo della doccia o dell’armadietto, pur pagando separatamente tali servizi. Analogamente, chi utilizza una pista kart per praticare attività sportiva potrebbe beneficiare dell’esenzione sia per l’accesso alla pista sia per il noleggio del kart necessario a svolgere la stessa attività.
Naturalmente, occorre verificare che i servizi siano effettivamente collegati alla pratica sportiva e non costituiscano prestazioni autonome aventi finalità differenti. Il criterio da considerare è quindi l’effettiva natura sportiva dell’attività svolta, non il livello agonistico dell’utilizzatore.
I corrispettivi percepiti per i servizi strettamente connessi alla pratica sportiva possono essere esenti IVA ma costituiscono comunque ricavi commerciali rilevanti ai fini IRES.
Per le ASD e SSD che applicano la Legge 398/1991, i ricavi commerciali concorrono inoltre al limite annuo di 400.000 euro previsto per la permanenza nel regime.
